أسعار العملات
دولار أمريكي3.05
يورو3.43
جنيه مصري0.06
دينار أردني4.3
جنيه إسترليني4.04
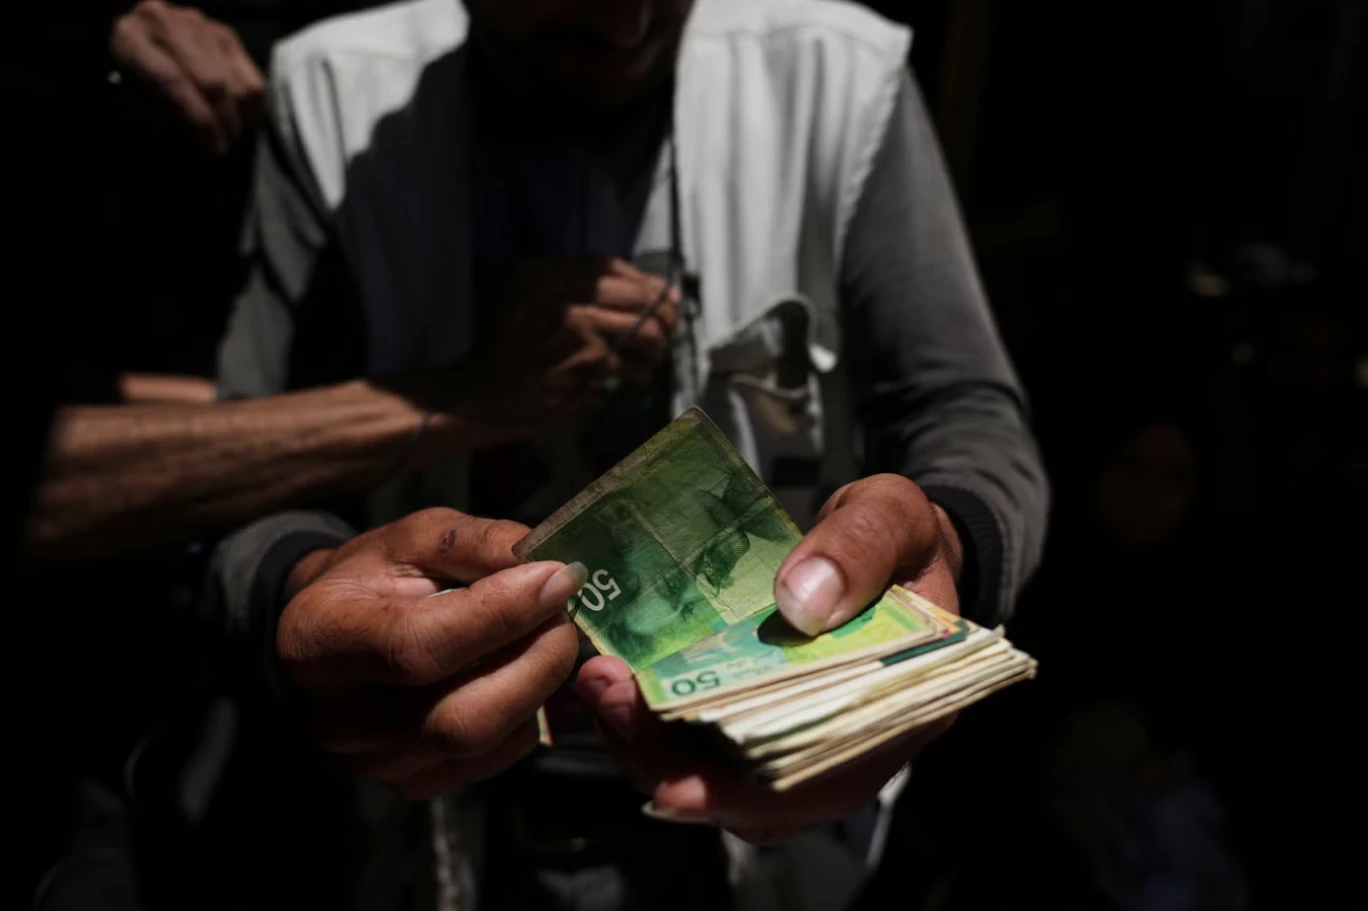
يواجه المواطنون في قطاع غزة أزمة متزايدة في التعامل بالنقد الورقي، مع لجوء عدد من الباعة وأصحاب المحال التجارية إلى رفض الدفع بالكاش، والمطالبة بالدفع عبر وسائل إلكترونية أو تحويلات مالية عبر المحافظ والتطبيقات البنكية المختلفة، في ظل الظروف الاقتصادية الصعبة التي يعيشها القطاع.
ويقول مواطنون إنهم يجدون صعوبة في شراء احتياجاتهم اليومية رغم امتلاكهم مبالغ نقدية، بعدما بات بعض التجار يرفضون استلام الأوراق النقدية، ما يضيف عبئاً جديداً على الأسر التي تكافح لتأمين احتياجاتها الأساسية.
ويربط أصحاب محال هذا السلوك بصعوبة توفير السيولة، وارتفاع مخاطر التعامل بالنقد، إلى جانب اضطراب حركة الأموال والأسواق، فيما يرى مواطنون أن رفض الكاش يحرمهم من وسيلة الدفع المتاحة لديهم ويزيد من تعقيدات الحياة اليومية.
المواطن الستيتي يحيى خالد يقول إنه بات يجد صعوبة بالغة في التسوق بالكاش، إذ إن الباعة يرفضون التعامل به، ويفضلون الدفع عبر التحويلات الإلكترونية من المحافظ أو التطبيقات البنكية.
يشير إلى أنه لا يمتلك محفظة أو تطبيقاً بنكياً، لذا فإن عدم التعامل في الكاش سيعقد عليه عمليه التسوق ويضيف عبئا جديداً عليه.
صاحب إحدى البسطات في مدينة غزة يقول: إنّ نسبة كبيرة من التجار باتوا لا يستقبلون الكاش، وهو ما دفعهم لعدم التعامل بها مع المواطنين؛ لأّننا نستقبل النقد من المواطنين ونعود به إلى التاجر لشراء بضاعة أخرى.
يضيف: "التاجر هو من يُحدد ماذا نستقبل من المواطنين، أما الباعة أصحاب المحال والبسطات الصغيرة، لا حول ولا قوة لهم سوى تطبيق ما يُحدد أصحاب محال الجملة".
وتتزامن هذه الأزمة مع تدهور القدرة الشرائية وارتفاع تكاليف السلع والخدمات، الأمر الذي يجعل مشكلة وسائل الدفع تتجاوز كونها مسألة تجارية، لتتحول إلى أزمة تمس تفاصيل الحياة اليومية للسكان.
يقول المختص في الشأن الاقتصادي أحمد أبو قمر، إن سوق غزة يشهد تحولاً لافتاً في وظيفة النقد، فبعدما كان الكاش نادراً وكان المواطن يدفع عمولات مرتفعة للحصول عليه، أصبح جزءاً من حاملي النقد اليوم يدفعون عمولة للتخلص منه وتحويله إلى رصيد بنكي أو إلكتروني.
وأوضح أبو قمر، أن هذه المفارقة تكشف تغيراً مهماً في اقتصاد السوق، قيمة المال لا ترتبط بمدى سهولة استخدامه وتسويته وليس بقيمته الاسمية فقط.
وأشار إلى أنه خلال أزمة السيولة، كانت ندرة النقد تمنحه قوة تفاوضية كبيرة، ووصلت عمولات "التكييش" وفق ما كان متداولا إلى أن يكون المال مناصفة بين صاحب المال وتاجر التكييش، أما اليوم ومع توسع الدفع الإلكتروني وتشدد الكثير من التجار في قبول الأوراق النقدية -حتى الجديد منها-، فإن بعضه يجد صعوبة في قدرته على الحركة داخل السوق.
وأضاف: "تتراوح عمولات تحويل الكاش إلى أرصدة رقمية -يمكننا أن نطلق عليه مصطلح الترصيد-، بين 3% وقد تصل إلى 10% حسب جودة الورقة. وهذا يعني عمليا أن المواطن لا يدفع مقابل خدمة مالية فقط وإنما يتحمل تكلفة مرتبطة بجودة الورقة وقابليتها للتداول".
تابع أبو قمر: بالتالي، نحن أمام سوق تسعر السيولة بحسب جودتها وقابليتها للاستخدام، وكلما زادت صعوبة قبول النقد، ارتفعت تكلفة تحويله إلى شكل أكثر قابلية للتداول. المفارقة الأهم أن الكاش لا يختفي وإنما ينتقل من يد إلى أخرى، من الأفراد إلى تاجر الترصيد ثم تاجر أكبر، ثم يعود إلى السوق بعدة أشكال. وفي المقابل تتوسع المدفوعات الرقمية لأنها باتت الأكثر قبولا من التجار المحتكرين لاستيراد السلع وتوفر تسوية أسهل خصوصا مع أزمة الفكة وصعوبة إعادة الباقي.
المشكلة ليست في النقد أو الدفع الإلكتروني بحد ذاتهما وإنما في ارتفاع تكلفة الانتقال بينهما، ولذلك كلما اتسعت هذه الفجوة أصبح المواطن هو الطرف الذي يتحمل جزءاً أكبر من تكلفة دوران المال داخل الاقتصاد.
وبينما يحاول المواطنون إيجاد بدائل للدفع النقدي، تبقى الحاجة قائمة إلى حلول تضمن توفر وسائل دفع مقبولة وآمنة، وتحافظ في الوقت نفسه على قدرة الأسر على شراء احتياجاتها الأساسية دون عوائق إضافية.